キャッシング利用ガイド>キャッシングの基礎知識>キャッシングの返済方法の種類と特徴>分割払い(分割返済)とリボ払いの違い
分割払いとリボ払いの違い|支払額・回数・総費用の見方
分割払いは買い物ごとに支払回数を決める方法、リボ払いは利用残高と支払コースに応じて毎月支払う方法です。リボ払いでも、手数料の上乗せや残高の増加によって月々の請求額が変わることがあります。月額だけでなく、残高・完済までの期間・支払総額を確認してください。
更新日・情報の基準日:
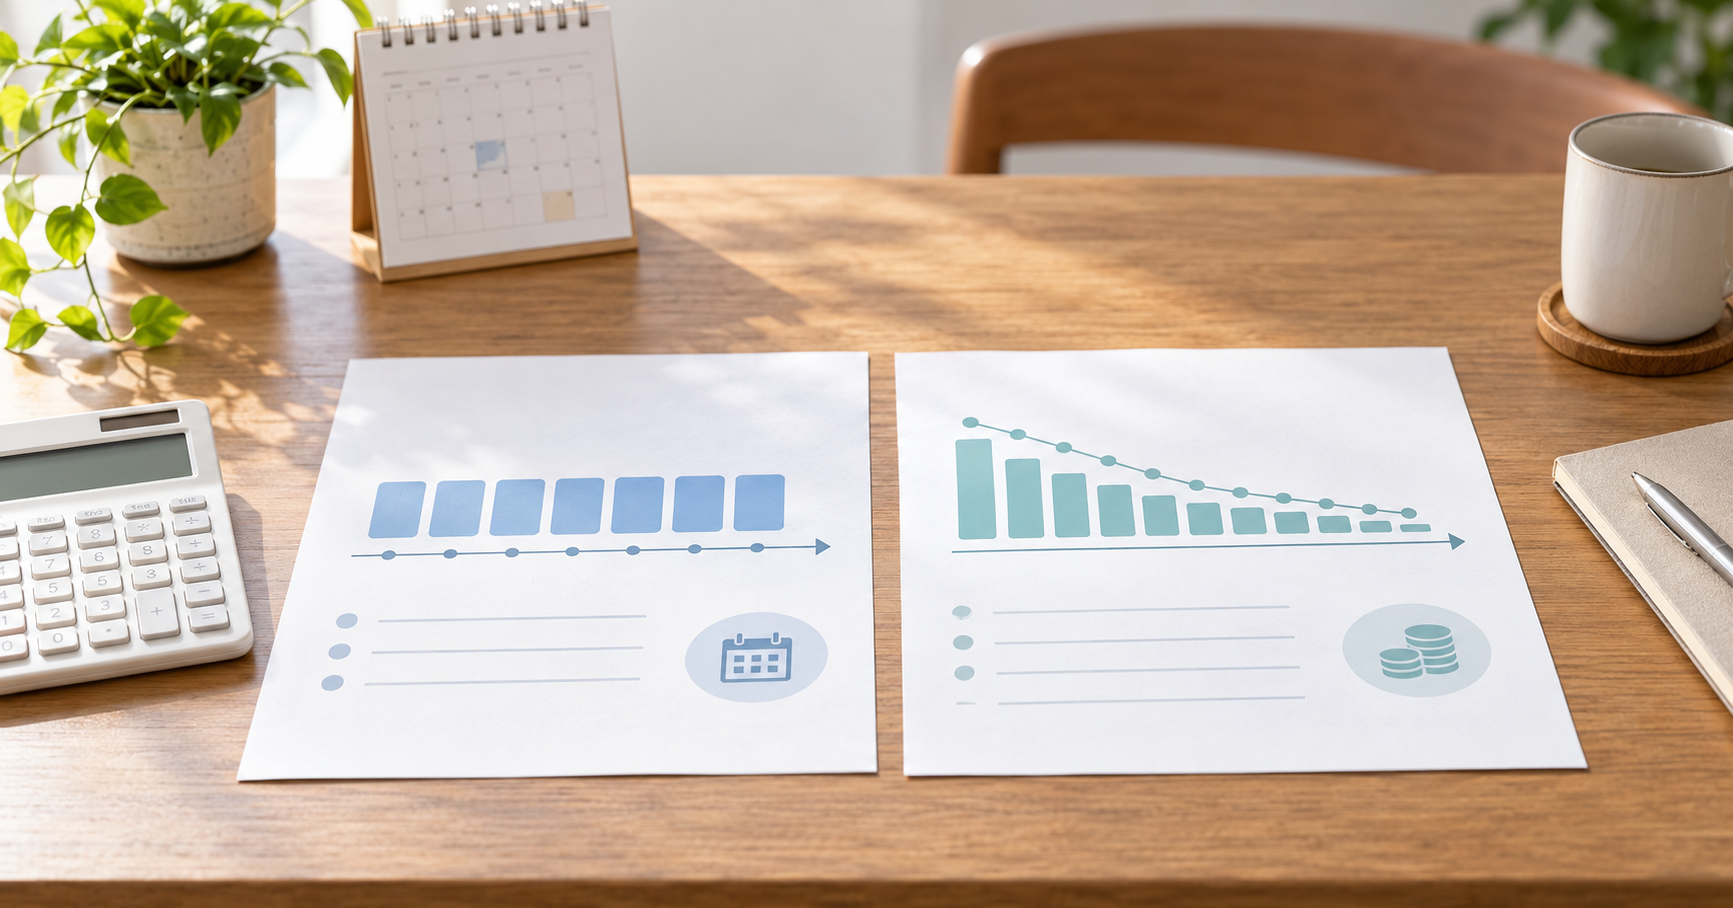
分割払いは「回数」、リボ払いは「残高とコース」で決まる
クレジットカードのショッピング分割払いでは、商品・サービスごとに支払回数を選び、利用代金と手数料の合計を指定した回数に分けて支払います。選べる回数、手数料、利用できる店はカードによって異なります。
ショッピングリボ払いでは、リボ払いにした利用分が残高に加わります。毎月支払う額は、その残高と「元金定額」「元利定額」「残高スライド」などのコースで決まります。
表は横にスクロールできます。
| 確認する点 | ショッピング分割払い | ショッピングリボ払い |
|---|---|---|
| 支払いの単位 | 買い物ごとに回数を指定する。 | 対象の利用分を残高に加え、コースに従って支払う。 |
| 追加で使ったとき | 新しい買い物の分割支払額が重なり、月の合計額が増える。 | 残高が増える。完済が遅くなるほか、手数料やコースによって月額も増える。 |
| 完済までの見通し | 買い物ごとの最終支払月を確認できる。 | 追加利用を止め、今の残高と支払額で残り期間を確認する必要がある。 |
| 費用の確認 | 回数に応じた手数料と、その買い物の支払総額。 | 適用年率、各回の手数料、残高がなくなるまでの支払総額。 |
キャッシング・カードローンは、買い物代金の分割払いと区別する
ショッピングは買い物代金の支払い、キャッシング・カードローンはお金の借入です。借入の費用は契約金利に基づく利息などで、返済回数や最低返済額も契約によって異なります。カードのショッピングで選べる「3回・6回・12回」を、そのままキャッシングで選べるとは限りません。
借入の返済額は、カードローンの返済方式と最低返済額、日割りの利息はキャッシングの利息計算で確認できます。
「毎月1万円」は、元金だけか、利息・手数料を含むか
- 元金定額:元金を毎月一定額減らし、利息・手数料は別に加算する方式。元金1万円のコースでも、請求額は1万円を超えることがあります。
- 元利定額:元金と利息・手数料の合計を一定額にする方式。同じ「1万円」でも、元金が減る額は1万円から利息・手数料を引いた額です。
- 残高スライド:残高の区分に応じて支払額が変わる方式。追加利用で上の区分に入ると、月額が増える場合があります。設定額に手数料を含むかどうかも確認します。
利用明細の「設定額」だけでなく、実際の請求額、元金への充当額、利息・手数料を照合すると、残高の減り方が分かります。
12万円を返す試算:元金1万円と、利息込み1万円の差
借入元金12万円、年率18%を仮定したキャッシングの試算です。初回を含めて毎回30日後に返済し、利息は各回の返済前残高×0.18×30÷365で計算、1円未満を各回切り捨てます。追加借入・延滞なし、ATM・振込などの手数料0円、最終回は残元金と利息を精算する条件です。特定商品の返済額ではありません。
表は横にスクロールできます。
| 返済方式 | 初回の支払額 元金/利息 | 完済まで | 総利息 | 総返済額 |
|---|---|---|---|---|
| 元金定額 毎回元金1万円+利息 | 11,775円 10,000円/1,775円 | 12回・360日 最終10,147円 | 11,532円 | 131,532円 |
| 元利定額 毎回利息込み1万円 | 10,000円 8,225円/1,775円 | 14回・420日 最終3,092円 | 13,092円 | 133,092円 |
| 元金定額 毎回元金2万円+利息 | 21,775円 20,000円/1,775円 | 6回・180日 最終20,295円 | 6,210円 | 126,210円 |
利息込み1万円では、初回に元金へ充てられるのは8,225円です。この条件では元金1万円ずつ返す場合より2回長くなり、総利息は1,560円増えます。元金2万円の返済は費用を減らせますが、初回に21,775円を用意する必要があります。
実際の返済日は毎回30日間隔とは限らず、日数・金利・端数処理で結果が変わります。ショッピング分割払いの手数料は、この日割り試算を使わず、カード会社の手数料表やシミュレーションで確認してください。
分割払いのほうが必ず安い?同じ条件で総額を比べる
分割払いとリボ払いの費用は、名前だけでは決まりません。同じ利用金額でも、適用年率、支払期間、手数料の計算方法で総額は変わります。分割払いが常に安い、リボ払いなら月額が増えない、という前提では選ばないでください。
- 同じ利用金額について、自分のカードの年率と選べる回数・コースを確認する。
- 分割払いは買い物ごとの総額、リボ払いは追加利用なしで残高を払い切る総額と最終支払月を調べる。
- 一番支払額が大きい月も、家賃・生活費・ほかの返済を残して払えるか確認する。
すでに分割払いがある場合、新しい買い物の支払額も同じ月に重なります。リボ払いでは、新たに使った額がその月の元金返済額を上回ると残高が増えます。「今月の請求額が払える」だけでなく、「前月より残高が減っている」ことを確認しましょう。
JCBの2026年10月の改定:自分の利用分に適用される年率を確認
JCBは、ショッピングのスキップ・分割・リボ払いの手数料率を、2026年10月1日以降の新規利用分から順次、実質年率18.00%へ改定すると案内しています。カードにより適用日が異なり、9月30日までの利用分は改定前の年率です。すでに年率18.00%のカードは改定の対象ではありません。
改定前後の利用がある場合は、利用日と各利用分の適用年率を明細・MyJCBなどで確認してください。JCB以外のカードやキャッシングの金利へ、この改定を当てはめることはできません。
出典:JCB「ショッピングスキップ・分割・リボ払いの手数料率改定」、ショッピング分割払い。情報の基準日:2026年10月12日。
残高を増やさないために、明細で確認する5項目
- 支払方法:ショッピング、キャッシングを区別し、分割・リボ・1回払いのどれになっているかを見る。
- 現在の残高:利用可能枠ではなく、まだ支払い終えていない元金残高を確認する。
- 月々の内訳:請求額のうち、元金がいくら減り、利息・手数料がいくらかを見る。
- 適用年率と完済予定:広告の最低年率ではなく自分の条件で、追加利用なしの残り期間と総額を確認する。
- 自動リボの設定:店頭で1回払いを選んでも、自動でリボ払いになる設定がないかを見る。JCBのスマリボなど、事前登録で支払方法が変わるサービスがあります。
支払額を増やすときは、生活費や次の引落しに必要な資金を残してください。設定変更が次回請求から反映されるか、当月の引落しが残るかも確認します。返済日と残高の管理には借入後の返済管理と繰上返済の進め方が役立ちます。
支払いのために別の借入が必要な場合は、追加利用の前にカード会社や借入先へ相談し、返済が苦しいときの相談先を確認してください。
早めに返す方法を確認したいとき
JCB:リボ・分割・スキップ払いのまとめ払い(繰上返済) — 支払方法ごとの手続き、締切日、ATMで支払える範囲を確認できます。JCBのショッピング分割払いはATMでまとめ払いできず、リボ払いのATM入金では手数料分を精算できません。ATM利用手数料がかかる場合もあるため、入金前に必要額と方法を確認してください。
みずほ銀行:リボ払いの返済方式 — 元金定額、元利定額、残高スライドの違いを確認できます。自分のカード・借入先のコース名や明細の内訳と照合してください。
各社の取扱条件の確認日:2026年10月12日。
借入前に確認したい3つのこと
キャッシングやカードローンは、急な支出に対応できる一方で、返済期間が長くなるほど利息負担が増えます。申込前に、必要額・返済日・毎月返せる上限を確認しておきましょう。
- 借入額は必要最小限にする
- 返済総額と毎月の返済額を確認する
- 返済が苦しい場合は追加借入の前に相談窓口を確認する
Category & Menu
キャッシングを利用する上でおさえておきたいポイントを解説します。また、あなたにぴったりの条件に合わせたキャッシング業者の比較もできます。
キャッシング比較
キャッシングサービスを徹底比較。あなたの目的別にキャッシングを探しましょう。
ローン関連コラム
・友達からお金を借りる時の心構え
・保証人と連帯保証人はどう違う?
・危険なリボ払い。返済額が高騰
・借金をするときに考える2つのこと